Organizar o patrimônio da família enquanto todos estão de acordo. A sucessão decidida em vida, por quem construiu o patrimônio.
A holding familiar reúne os imóveis e outros bens da família em uma sociedade e permite planejar, ainda em vida, como o patrimônio será administrado e transmitido aos herdeiros. Atendemos famílias e empresários de Volta Redonda, Barra Mansa e de todo o Sul Fluminense.
Cada etapa termina com uma orientação por escrito.
Uma sociedade para organizar o patrimônio e a sucessão.
Na holding familiar, os pais transferem imóveis e outros bens para uma sociedade, em regra limitada, e recebem quotas em troca. O patrimônio passa a ser administrado pela sociedade, conforme regras escritas no contrato social e no acordo de sócios.
Em seguida, as quotas podem ser doadas aos filhos com reserva de usufruto. Os pais continuam a administrar os bens e a receber os rendimentos; os filhos já se tornam titulares das quotas. Com isso, a transmissão fica definida em vida, e não depende de um inventário para esse patrimônio.
Código Civil, arts. 1.052 a 1.087 (sociedade limitada), 538 e seguintes (doação) e 1.390 e seguintes (usufruto).
- Definir em vida quem recebe o quê, respeitando a legítima dos herdeiros
- Evitar que os imóveis fiquem em condomínio entre herdeiros, com decisões travadas
- Manter a administração com os pais enquanto viverem, por meio do usufruto
- Proteger as quotas com cláusulas de incomunicabilidade, impenhorabilidade e inalienabilidade
- Estabelecer regras de governança familiar: quem decide, como se vende, como entra e sai um sócio
- Comparar a tributação dos aluguéis e de futuras vendas na pessoa física e na sociedade
Quando a holding pode não compensar.
A holding tem custos de constituição e de manutenção, exige contabilidade e obriga a família a seguir as regras que ela mesma criou. Em alguns patrimônios, um testamento bem feito, uma doação direta com reserva de usufruto ou o próprio inventário extrajudicial resolvem com menos custo.
Por isso, o primeiro passo é sempre o diagnóstico. Se a holding não for o melhor caminho para a sua família, a orientação escrita vai dizer isso.
- Patrimônio pequeno, com um ou dois imóveis e sem renda de aluguel relevante
- Família em conflito aberto, sem acordo mínimo sobre as regras
- Bens com dívidas ou execuções em curso: transferir nessa situação pode configurar fraude
- Expectativa de usar a sociedade apenas para não pagar tributos, sem propósito real
O que precisa ser analisado antes de constituir a holding.
A holding só cumpre o que promete quando a estrutura é desenhada a partir dos documentos e dos números de cada família. Estes são os pontos que mais pesam na decisão.
ITBI na integralização
A Constituição afasta o ITBI na transferência de imóveis para o capital social, mas há limites, como o valor que excede o capital integralizado.
CF, art. 156, § 2º, I · Tema 796 do STF · Leia a análise do Tema 1.348
ITCMD na doação das quotas
A doação de quotas aos filhos é tributada pelo Estado. A base de cálculo e o momento da doação precisam ser planejados.
CF, art. 155, I · EC 132/2023 (alíquotas progressivas) · Lei estadual RJ nº 7.174/2015
Reforma tributária
A locação e a venda de imóveis passam a ter novas regras de tributação. O comparativo entre pessoa física e sociedade precisa considerar o regime de transição.
EC 132/2023 · Lei Complementar nº 214/2025
Registro dos imóveis
A integralização só se completa com o registro na matrícula. Exigências do cartório podem atrasar todo o planejamento.
Lei nº 8.934/1994, art. 64 · Lei nº 6.015/1973
Como conduzimos o planejamento.
- Diagnóstico patrimonial e familiarLevantamento dos bens, das matrículas, das dívidas, do regime de bens e dos objetivos da família.
- Estudo tributário comparativoCustos de ITBI, ITCMD, registros e tributação da renda, na pessoa física e na sociedade.
- Desenho da estruturaContrato social, acordo de sócios e regras de governança, discutidos com a família.
- Constituição e integralizaçãoRegistro na Junta Comercial e transferência dos imóveis nas matrículas.
- Doação das quotasEscritura de doação com reserva de usufruto e as cláusulas de proteção definidas.
- Entrega e acompanhamentoRelatório final por escrito, com a estrutura registrada e as orientações de manutenção.
- Relação dos imóveis, com as certidões de matrícula, se tiver
- Carnês ou espelhos do IPTU
- Contratos de locação em vigor
- Certidão de casamento ou escritura de união estável
- Contrato social das empresas da família, se houver
- Última declaração de imposto de renda
Não é preciso ter tudo para marcar a conversa. A lista completa é passada depois do primeiro contato.
Conte um pouco sobre o patrimônio da família.
Preencha os campos ao lado. Ao enviar, o WhatsApp do escritório abre com a sua mensagem pronta; basta tocar em enviar.
- Você envia os dados básicos pelo formulário.
- O escritório retorna pelo WhatsApp e agenda a conversa, presencial ou por vídeo.
- Depois do diagnóstico, você recebe por escrito o caminho indicado para a sua família.
Também atendemos contadores e advogados que queiram estruturar o planejamento de seus clientes em parceria.
Perguntas sobre holding familiar.
A holding acaba com o inventário?
Para as quotas já doadas aos filhos, não há inventário: a transmissão aconteceu em vida. Os bens que ficarem fora da holding, ou quotas que não forem doadas, continuam sujeitos a inventário, que pode ser feito em cartório quando a lei permitir.
Os pais perdem o controle dos bens?
Não, se a estrutura for bem desenhada. Com a reserva de usufruto e as regras de administração no contrato social, os pais continuam a administrar o patrimônio e a receber os rendimentos enquanto viverem.
E se um filho se casar ou se divorciar?
As quotas doadas podem receber cláusula de incomunicabilidade, para que não entrem na partilha do casamento do herdeiro. O acordo de sócios também pode regular a entrada de terceiros na sociedade.
A holding sempre reduz impostos?
Não. Em alguns casos há economia na tributação dos aluguéis e nas futuras vendas; em outros, a pessoa física continua mais vantajosa, sobretudo depois da reforma tributária. O estudo comparativo é feito com os números reais da família antes de qualquer decisão.
Preciso colocar todos os imóveis na holding?
Não. É comum manter alguns bens fora da sociedade, como o imóvel de residência. A definição depende do objetivo, dos custos de transferência e da situação de cada matrícula.
Quanto tempo leva?
Depende do número de imóveis, da regularidade das matrículas e das exigências de cada cartório e da Junta Comercial. O cronograma estimado é apresentado por escrito depois do diagnóstico.
Sócios responsáveis.

Raphael Duarte de Macedo
26 anos de atuação no mercado imobiliário, mais de 15 deles em serventias extrajudiciais, como responsável pelo expediente do 3º Ofício de Barra Mansa. MBA em Gestão Empresarial pela FGV. Dedica-se a holdings familiares e patrimoniais, planejamento sucessório e tributação imobiliária.
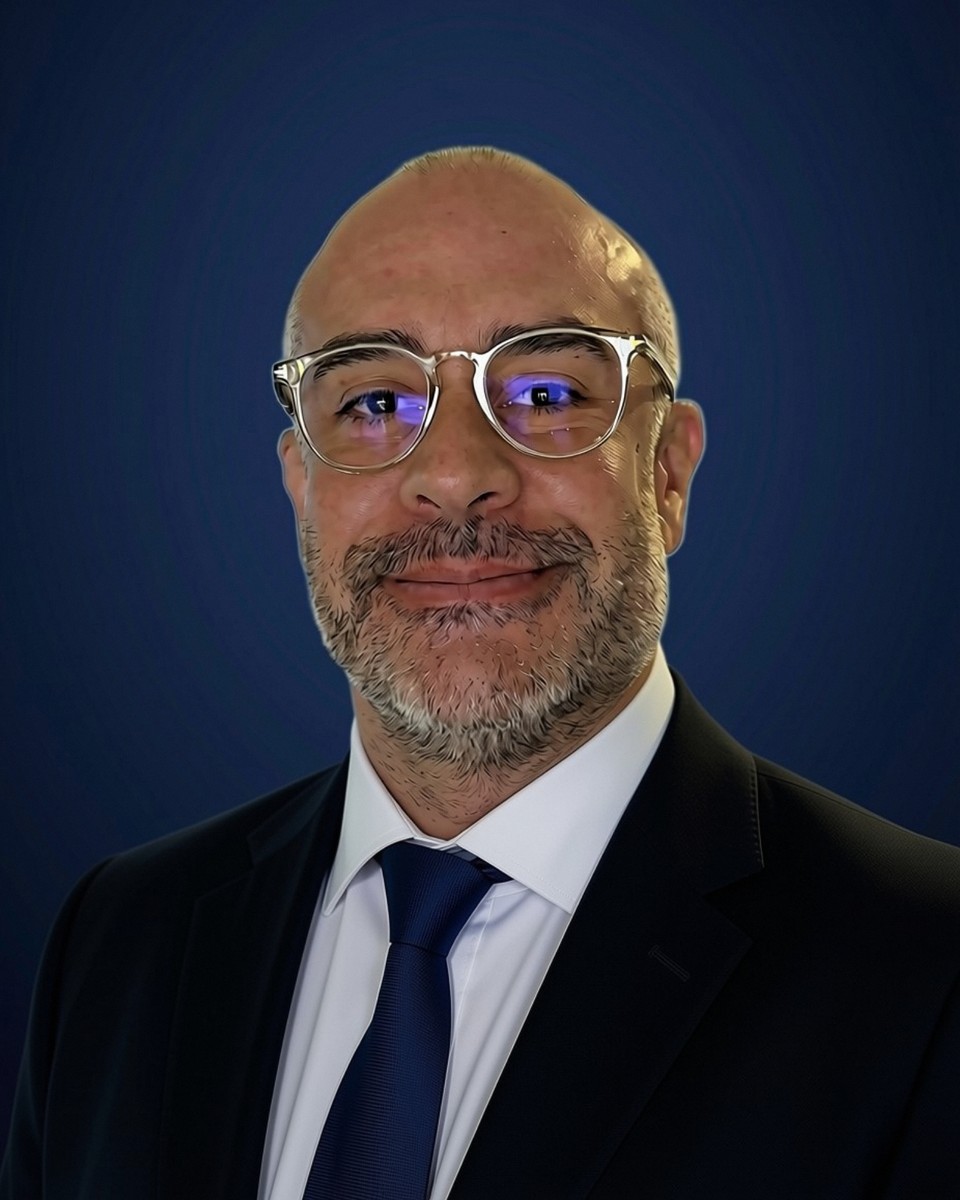
Marcus Vinícius Keenan Salgado
Mais de 20 anos de experiência jurídica nos setores público e privado. Concentra a atuação em Direito Imobiliário e das Sucessões, com ênfase em inventários, partilhas e procedimentos perante cartórios.